
3. RECURSOS FINANCIEROS AJENOS A LARGO PLAZO
Las empresas, generalmente, necesitan más recursos que los que proporciona la financiación propia; por ello, han de recurrir a la financiación ajena. Los recursos ajenos a largo plazo son aquellos recursos de los que la empresa dispone pero que no son de su propiedad, por lo que debe devolverlos junto con los intereses correspondientes pasado … Seguir leyendo
2. Los recursos propios
Son los recursos más estables de que dispone la empresa, ya que no se han de devolver en toda la vida de la misma. Por otra parte, son los que tienen más riesgo, porque en caso de quiebra los socios son los últimos en recibir la parte correspondiente de la liquidación de la empresa, ya … Seguir leyendo
1. Las fuentes de financiación en la empresa
Las fuentes de financiación son los recursos líquidos o medios de pago a disposición de la empresa para hacer frente a sus necesidades dinerarias. Los recursos financieros pueden clasificarse según distintos criterios: La combinación de los distintos recursos financieros que la empresa ha ido eligiendo constituye su estructura financiera. En esta estructura es importante mantener … Seguir leyendo
5. ¿Cómo recupera la empresa el dinero que invirtió?
La empresa realiza constantemente inversiones. La actividad empresarial comienza con la aportación por parte de uno o más socios de una cantidad de dinero con la cual se realizan diferentes inversiones. La empresa adquiere, por una parte, elementos de inmovilizado: instalaciones, maquinaria, muebles, etc. y, por otra, elementos de circulante: materias primas y otros aprovisionamientos. … Seguir leyendo
4. Las inversiones y el riesgo

Hasta ahora, para elegir una inversión hemos tenido en cuenta exclusivamente criterios de rentabilidad, en base a la comparación de la misma con el coste del capital y a la elección de la inversión que representa una rentabilidad superior. Sin embargo, para seleccionar una inversión también debemos tener en cuenta la tasa de riesgo que … Seguir leyendo
4.B.3 La Tasa Interna de Rentabilidad (TIR)

La TIR es la tasa de actualización o descuento, que se representa con r, que hace que el valor del VAN sea 0. La TIR proporciona una medida de la rentabilidad bruta anual por unidad monetaria comprometida. Se trata de una medida relativa puesto que se define en tanto por ciento o en tanto por … Seguir leyendo
4.B.2 El Valor Actual Neto de la inversión (VAN)

El VAN mide cuánto vale un proyecto. Es la diferencia entre los flujos de tesorería del proyecto actualizados al momento cero y la inversión inicial. Para la actualización se utiliza la tasa de rentabilidad ofrecida por alternativas de inversión comparables. A esta tasa se denomina coste de oportunidad del capital, ya que es la rentabilidad … Seguir leyendo
4.B Métodos de selección dinámicos

Estos métodos tienen en cuenta el momento concreto en que se produce la entrada o salida de las cantidades monetarias. Suponen un planteamiento mucho más realista que el método anterior, ya que no consideran comparables cantidades que se obtienen en momentos diferentes. Dos cantidades monetarias que se obtienen en un momento diferente tienen distinto valor, … Seguir leyendo
4. Métodos de selección y valoración de inversiones
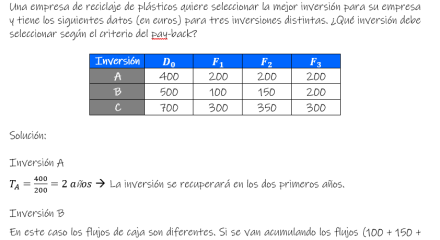
Los recursos de los que dispone la empresa son limitados, por eso no se pueden hacer todas las inversiones que se plantean y se deben establecer criterios rigurosos para seleccionar una inversión entre las diferentes alternativas. Casi todos los criterios de valoración y selección de inversiones se basan en conseguir la máxima rentabilidad del dinero … Seguir leyendo
3. Magnitudes de la inversión
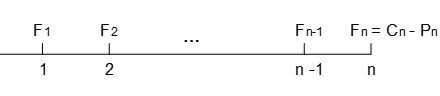
Para poder llegar a analizar las inversiones realizadas en la empresa, de forma que sea posible aconsejar sobre su viabilidad económica o conveniencia, es necesario conocer una serie de magnitudes que definirán la inversión, que van a ser los elementos sobre los que se basarán los cálculos conducentes a concluir si es o no rentable. … Seguir leyendo

